Reforma Tributária 2026: o que muda para você, sua família e seu patrimônio
- 2026Em vigorIR novo, imposto mínimo e retenção sobre dividendos; IBS e CBS em teste
- 2027ChegaCBS no lugar de PIS e Cofins; IPI a zero; ITCMD estadual pode mudar
- 2028PrevistoSplit payment obrigatório entre empresas
- 2029–2032TransiçãoICMS e ISS caem; o IBS sobe na mesma proporção
- 2033CompletoModelo novo em vigor
A Reforma Tributária chega em etapas. Desde 2026 mudou o Imposto de Renda: isenção até R$ 5 mil por mês, imposto mínimo acima de R$ 600 mil por ano e retenção de 10% sobre dividendos acima de R$ 50 mil por mês; o IBS e a CBS estão em teste. Em 2027, a CBS substitui PIS e Cofins, com alíquota de referência de 11,3% proposta pelo TCU e ainda dependente do Senado; o split payment obrigatório está previsto para 2028, e a troca do ICMS e do ISS pelo IBS vai até 2033. Em São Paulo, o ITCMD continua em 4% fixo, mas a lei paulista que criará faixas progressivas ainda tramita, com projetos de 2% a 8% e de 1% a 4%. VGBL e PGBL pagos ao beneficiário seguem fora do inventário e do ITCMD, e a holding familiar, como regra geral, deixou de compensar para a pessoa física comum. A decisão certa depende de simular os números de cada família.
Conteúdo informativo. A lei está em transição e depende de regulamentação, de leis estaduais e de decisões dos tribunais. Onde algo é proposta ou anúncio, esta página diz. A aplicação a uma família concreta depende de análise individual.
Os nove temas da palestra, e mais três.
Pessoa física, holding, ITBI, ITCMD, CIB, CNPJ para autônomos, VGBL, dividendos e split payment, mais o calendário, a alíquota do IVA e um capítulo para aposentados. Leia na ordem ou vá direto ao que importa para você; o buscador no topo encontra qualquer tema ou pergunta.
- 01Calendário 2026–2033A regra muda em etapas: IR em 2026, CBS e IPI zero em 2027, split payment em 2028, IBS até 2033.
- 02Imposto de Renda 2026Imposto zerado até R$ 5 mil por mês, redução até R$ 7.350 e imposto mínimo acima de R$ 600 mil por ano.
- 03Aposentados e IRParcela extra isenta de R$ 1.903,98 por mês aos 65 anos, isenção por doença grave e fundo de pensão fora da herança.
- 04Holding familiarComo regra geral, salvo raras exceções, a holding não é recomendada para a pessoa física comum depois da Reforma.
- 05ITBI3% na capital paulista; valor declarado × valor de referência; STF confirmou a imunidade na integralização em holding.
- 06ITCMD em São PauloImposto da herança e da doação: 4% fixo em SP hoje; projetos de 2% a 8% e de 1% a 4% em tramitação.
- 07CIB e aluguelCódigo único nacional para cada imóvel; aluguel de pessoa física só paga IBS/CBS acima de R$ 240 mil e mais de três imóveis.
- 08CNPJ para autônomosAté R$ 40.500 por ano, o prestador é nanoempreendedor e fica fora; acima, CNPJ cadastral a partir de 1º/01/2027.
- 09VGBL, PGBL e seguroPagos ao beneficiário, ficam fora do inventário e do ITCMD; aportes acima de R$ 600 mil por ano pagam IOF de 5%.
- 10Dividendos10% retidos sobre o total do mês quando a mesma empresa paga mais de R$ 50 mil à mesma pessoa.
- 11Split payment e o PixO IBS e a CBS são separados na liquidação do pagamento; obrigatório entre empresas em 2028, segundo a Receita.
- 12Alíquota do IVA e IPICBS de 11,3% para 2027 proposta pelo TCU; total projetado de 26,5% a cerca de 30% em 2033; IPI zero em 2027.
- →Como isso conversa com a sua sucessãoOs temas que desembocam no planejamento da herança.
- ?Perguntas frequentes34 perguntas respondidas, uma a uma.
- ✓Falar com o escritórioWhatsApp, telefone, e-mail e endereço.
Calendário da Reforma Tributária: o que vale em 2026, 2027, 2028 e até 2033
A Reforma Tributária entra em etapas. Em 2026 mudou o Imposto de Renda e o IBS e a CBS estão só em teste; em 2027 a CBS substitui PIS e Cofins e o IPI vai a zero, salvo produtos ligados à Zona Franca de Manaus; o split payment obrigatório está previsto para 2028; de 2029 a 2032 o IBS substitui gradualmente o ICMS e o ISS; e o modelo novo fica completo em 2033.
Duas reformas ao mesmo tempo: a do consumo e a da renda
A Reforma Tributária tem duas frentes. A reforma do consumo troca cinco tributos (PIS, Cofins, IPI, ICMS e ISS) por um IVA dual: a CBS, federal, e o IBS, de estados e municípios, além do Imposto Seletivo sobre produtos prejudiciais à saúde ou ao meio ambiente. A reforma da renda, feita pela Lei 15.270/2025, mudou o Imposto de Renda da pessoa física e criou a tributação de dividendos a partir de 2026.
As duas andam em calendários diferentes. A da renda já está em vigor. A do consumo começou com um ano de teste e vai substituir os tributos antigos aos poucos, até 2033. Por isso a pergunta “a reforma já começou?” tem duas respostas: no Imposto de Renda, sim; no consumo, quase só no papel.
Ano a ano
| Ano | O que acontece | Situação |
|---|---|---|
| 2026 | Nova tabela do IR (isenção até R$ 5 mil por mês, redução até R$ 7.350), imposto mínimo de altas rendas e retenção de 10% sobre dividendos acima de R$ 50 mil por mês. IBS e CBS em teste: CBS de 0,9% e IBS de 0,1%, destacados em nota, sem recolhimento efetivo para quem cumpre as obrigações. | Em vigor |
| 2027 | CBS plena, no lugar de PIS e Cofins, com alíquota de referência de 11,3% proposta pelo TCU. IPI com alíquota zero, salvo produtos ligados à Zona Franca de Manaus. CNPJ obrigatório para a pessoa física contribuinte de IBS e CBS. Leis estaduais do ITCMD aprovadas em 2026 podem começar a ser cobradas. | Previsto em lei; a CBS depende do Senado até 15/12/2026 |
| 2028 | Split payment obrigatório nas operações entre empresas, com plataforma disponível de forma opcional desde 2027. | Anúncio da Receita Federal, sem ato normativo |
| 2029–2032 | ICMS e ISS caem a cada ano; o IBS sobe na mesma proporção. | Transição prevista na EC 132/2023 |
| 2033 | Modelo novo completo. | EC 132/2023 |
Por que a data de publicação de uma lei importa tanto
Lei que cria ou aumenta imposto só pode ser cobrada no ano seguinte ao da publicação e, além disso, depois de 90 dias (Constituição Federal, art. 150, III, “b” e “c”). É a regra da anterioridade e da noventena. Na prática, ela abre uma janela entre a aprovação e a cobrança. Se a Assembleia de São Paulo aprovar ainda em 2026 uma lei que aumente o ITCMD, por exemplo, a cobrança só começaria em 2027 e depois de 90 dias. Quem já tem os números feitos decide com calma nessa janela; quem não tem decide com pressa.
O que ainda está em aberto
- A CBS de 11,3% foi aprovada pelo TCU como alíquota de referência de 2027. O Senado tem até 15/12/2026 para fixá-la por resolução; se não votar, vale o cálculo do TCU.
- A lei paulista do ITCMD com as faixas progressivas ainda tramita na Assembleia. Até ela sair, São Paulo cobra 4% fixo.
- O split payment em 2028 é anúncio da Receita Federal, ainda sem ato normativo publicado.
- As alíquotas do Imposto Seletivo ainda não foram publicadas; pela noventena, a cobrança em 1º/01/2027 já não é possível.
Esta página separa sempre o que é lei em vigor, o que é proposta e o que é anúncio. Quando algo mudar, a data de atualização no topo muda junto.
O que fazer agora
- Separar o que já vale para você (Imposto de Renda, dividendos) do que ainda vem (CBS, ITCMD estadual, split payment).
- Somar as rendas de 2026: a primeira apuração do imposto mínimo é na declaração de 2027.
- Simular o ITCMD da família nos três cenários (4% atual e as duas réguas em debate) antes de a lei paulista sair.
Fonte EC 132/2023; LC 214/2025; Lei 15.270/2025 (Portal Tributário); Receita Federal (Portal Reforma Tributária); TCU via ConJur; Constituição Federal, art. 150, III.
AprofundeITCMD em São PauloAlíquota do IVAPrazo do inventário em SP
Imposto de Renda 2026: isenção até R$ 5 mil por mês e imposto mínimo de altas rendas
Desde janeiro de 2026, quem tem rendimentos tributáveis de até R$ 5 mil por mês fica com o Imposto de Renda zerado; entre R$ 5 mil e R$ 7.350 há redução gradual; e quem tem renda total acima de R$ 600 mil por ano passa a ter um imposto mínimo que chega a 10% a partir de R$ 1,2 milhão (Lei 15.270/2025).
Isenção até R$ 5 mil e redução até R$ 7.350
A tabela do Imposto de Renda continua existindo, com alíquota máxima de 27,5%. O que a Lei 15.270/2025 criou foi um redutor: para rendimentos tributáveis mensais de até R$ 5 mil, ele zera o imposto calculado pela tabela. Entre R$ 5 mil e R$ 7.350, o redutor diminui aos poucos, e acima de R$ 7.350 vale a tabela normal. Há redutores anuais equivalentes na declaração.
Quem ganha R$ 6 mil por mês, por exemplo, paga, mas menos do que antes. E a conta olha a soma dos rendimentos tributáveis do mês: o aposentado que recebe aposentadoria tributável e aluguel soma as duas coisas; se passar de R$ 5 mil, entra na faixa de redução ou na tabela normal.
Imposto mínimo de altas rendas (IRPFM)
Quem tem renda total no ano acima de R$ 600 mil passa a ter um imposto mínimo. A conta soma quase todos os rendimentos do ano, inclusive os isentos e os de tributação exclusiva, como dividendos. A alíquota cresce em linha reta de 0% em R$ 600 mil até 10% em R$ 1,2 milhão ou mais, pela fórmula renda ÷ 60 mil − 10. Com renda de R$ 900 mil, a alíquota mínima é de 5%.
| Renda total no ano | Alíquota mínima |
|---|---|
| Até R$ 600 mil | 0%: não há imposto mínimo |
| R$ 900 mil | 5% (900 ÷ 60 − 10) |
| R$ 1,2 milhão ou mais | 10% |
Não é “10% a mais”. Do imposto mínimo se desconta o IR já pago sobre esses rendimentos, e há um redutor para que a carga somada da empresa e da pessoa não passe dos limites legais. Quem vive de salário alto tributado a 27,5% em geral já paga mais do que o mínimo e não tem nada adicional. Quem mais sente é quem tinha renda alta em boa parte isenta, como dividendos. A primeira apuração é na declaração de 2027, ano-base 2026: quem não acompanhar a soma das rendas pode ter imposto a pagar de uma vez.
O que fica fora da conta do imposto mínimo
- Ganhos de capital, exceto em bolsa.
- Doações e heranças recebidas, inclusive em adiantamento de legítima.
- Poupança; LCI, LCA, CRI, CRA, LIG, LCD, CPR e debêntures incentivadas.
- Rendimentos de fundos imobiliários (FII) e Fiagro que cumprem os requisitos legais.
- Indenizações (exceto lucros cessantes) e aposentadorias isentas por doença grave.
A pessoa física paga IBS e CBS?
Em regra, não. A pessoa física só passa a ser contribuinte do imposto novo quando exerce atividade econômica com habitualidade acima de certos limites: serviços com receita acima de R$ 40.500 por ano, locação de mais de três imóveis com receita acima de R$ 240 mil, venda de mais de três imóveis no ano, entre outras situações. Rendimentos de aplicações financeiras não pagam IBS nem CBS; continuam no Imposto de Renda, conforme cada aplicação.
As críticas e as ações no STF
Parte dos especialistas aponta bitributação, porque a empresa já paga imposto sobre o lucro. A lei é questionada no STF em várias ações diretas de inconstitucionalidade (ADIs 7.912, 7.914, 7.917, 7.933 e 7.934, sob relatoria do Min. Nunes Marques, e ADI 7.954, do Conselho Federal da OAB). Na pesquisa mais recente não havia julgamento de mérito, e a lei segue aplicada.
O que fazer agora
- Somar todas as fontes de renda de 2026 (salário, aposentadoria, aluguel, dividendos, investimentos) e ver se passa de R$ 600 mil.
- Quem recebe dividendos: acompanhar quanto cada empresa distribui por mês.
- Guardar os informes de rendimentos e fazer a conta antes da declaração de 2027, não durante.
Fonte Lei 15.270/2025 (Portal Tributário); CRC-MG (fórmula); PwC Tax Intelligence ed. 48; COAD; Lei 15.270/2025, art. 16-A.
Aposentados: Imposto de Renda, isenção a partir dos 65 anos, doença grave e fundo de pensão
Quem tem 65 anos ou mais tem, além da isenção geral que desde 2026 zera o imposto até R$ 5 mil mensais, uma parcela isenta extra de R$ 1.903,98 por mês sobre aposentadoria e pensão; quem tem doença grave prevista em lei tem a aposentadoria isenta; e o benefício do fundo de pensão pago por morte não entra na herança nem paga ITCMD.
A parcela isenta a partir dos 65 anos
A partir do mês em que completa 65 anos, o aposentado ou pensionista tem uma parcela isenta adicional de R$ 1.903,98 por mês sobre os proventos de aposentadoria e pensão, mais a parcela do 13º, num total de R$ 24.751,74 no ano. Ela se soma à isenção geral da tabela, que desde 2026 zera o imposto até R$ 5 mil mensais. O ponto de atenção: a parcela extra não alcança outras rendas, como aluguel ou o salário de quem continua trabalhando.
Isenção por doença grave
Proventos de aposentadoria, reforma e pensão de quem tem doença grave prevista em lei, como neoplasia maligna (câncer), cardiopatia grave, doença de Parkinson e alienação mental, são isentos de Imposto de Renda (Lei 7.713/1988, art. 6º, XIV). O STJ entende que não é preciso comprovar que os sintomas continuam (Súmula 627) e que a isenção não vale para rendimentos de quem ainda está em atividade (Tema 1.037). Esses rendimentos isentos também ficam fora da base do imposto mínimo de altas rendas.
Fundo de pensão da empresa e herança
O benefício de previdência complementar pago aos beneficiários por morte do participante segue o regulamento do plano e não entra na herança. A LC 227/2026 prevê que não incide ITCMD sobre benefício de previdência complementar, ainda que o beneficiário seja um terceiro. A pensão mensal que o beneficiário receber continua sujeita ao Imposto de Renda, conforme o regime do plano. O STJ também já decidiu que o saldo de previdência complementar fechada não se divide na partilha do divórcio (REsp 1.477.937/MG).
Tabela progressiva ou regressiva
Na tabela regressiva, o IR sobre o benefício ou o resgate cai conforme o tempo de cada contribuição: de 35% (até 2 anos) até 10% (acima de 10 anos). Na progressiva, vale a tabela normal do IR. Desde a Lei 14.803/2024, o participante pode escolher o regime até o momento de pedir o benefício ou fazer o primeiro resgate. Quem já recebe deve verificar com o plano as regras da sua situação.
Renda alta e aluguel
O aposentado também entra no imposto mínimo se a renda total do ano passar de R$ 600 mil, somando aposentadoria, aluguel, dividendos e outras rendas; a aposentadoria isenta por doença grave fica fora dessa conta. E o aluguel do aposentado paga Imposto de Renda pela tabela normal. IBS e CBS só alcançam a pessoa física com mais de três imóveis alugados e receita de locação acima de R$ 240 mil por ano, corrigidos pelo IPCA.
O que fazer agora
- Conferir no fundo de pensão e nos planos de previdência quem está indicado como beneficiário.
- Se houver doença grave prevista em lei, verificar se a isenção está sendo aplicada na fonte pagadora.
- Antes do primeiro resgate ou do pedido de benefício, comparar a tabela progressiva com a regressiva.
Fonte Econet (65 anos ou mais); Viva; LC 227/2026; Lei 7.713/1988, art. 6º, XIV e XV; STJ, Súmula 627 e Tema 1.037; Lei 14.803/2024.
AprofundePrevidência e seguro na sucessãoMandato preventivoCuratela e interdição
Quer entender como a tabela nova e o imposto mínimo se aplicam às rendas da sua família? Converse com o escritório.
Holding familiar depois da Reforma Tributária: por que, em regra, não recomendamos
Como regra geral, salvo raras exceções, o Falchet e Marques não recomenda holding familiar para a pessoa física comum depois da Reforma Tributária: a conta passou a incluir IBS e CBS sobre o aluguel recebido pela empresa, retenção de 10% sobre lucros acima de R$ 50 mil por mês e ITCMD sobre quotas a valor de mercado. A exceção só aparece depois de simular os números.
O que é holding familiar
Holding familiar é uma empresa, em geral uma sociedade limitada, criada pela família para ser dona de imóveis, participações em outras empresas ou investimentos. Os pais transferem os bens para a empresa (integralização de capital) e depois podem doar as quotas aos filhos, normalmente com reserva de usufruto e cláusulas de proteção. O contrato social e o acordo de sócios trazem as regras de governança e de sucessão.
O que a Reforma mudou na conta
- Integralização de bens: não paga IBS nem CBS, salvo bem que tenha gerado crédito desses tributos para quem transfere (LC 214/2025, art. 6º, IV, e art. 5º, III).
- Aluguel recebido pela holding: paga IBS e CBS sem os limites de proteção da pessoa física, com redução de 70% e redutor de R$ 600 por imóvel residencial por mês (LC 214/2025, arts. 260 e 261).
- Lucros aos sócios: retenção de 10% acima de R$ 50 mil por mês e entrada no imposto mínimo de altas rendas (Lei 15.270/2025).
- ITCMD sobre quotas: valor de mercado, com piso no patrimônio líquido ajustado e no fundo de comércio, quando a lei estadual se adaptar (LC 227/2026, art. 154). Hoje, em São Paulo, quotas não negociadas em bolsa podem ser avaliadas pelo valor patrimonial.
- ITBI: imunidade até o valor do capital integralizado, inclusive para empresa de atividade imobiliária, salvo simulação ou fraude (STF, Temas 796 e 1.348).
Por que, como regra, não recomendamos
A Reforma aumentou o custo de manter imóveis e aluguéis dentro de uma empresa. Ao mesmo tempo, instrumentos mais simples, como testamento, doação com reserva de usufruto e a revisão de previdência e seguros, costumam resolver a sucessão com menos custo fixo. Com um imóvel só, os custos de manter uma empresa (contabilidade, tributos sobre o aluguel, obrigações acessórias) pesam ainda mais. O ITBI na integralização, por outro lado, deixou de ser obstáculo: o STF confirmou a imunidade até o valor do capital integralizado, inclusive em holding de aluguel, desde que não haja simulação ou fraude (Tema 1.348). Nossa posição vem dos outros custos: IBS e CBS sobre o aluguel, retenção sobre os lucros, ITCMD sobre quotas a valor de mercado e a manutenção da empresa. Esta é a posição do escritório, dita sem rodeios: holding não é solução para todos, e para a maioria das famílias deixou de compensar.
Quando a exceção pode aparecer
As exceções costumam envolver quem tem vários imóveis, aluguel relevante, empresas operacionais ou precisa de regras firmes entre herdeiros. Mesmo nesses casos, a decisão vem depois de comparar, com números, a holding com a manutenção dos bens no próprio nome.
| Tema | Na pessoa física | Na holding |
|---|---|---|
| Aluguel | IR até 27,5%; IBS e CBS só acima de R$ 240 mil por ano e mais de três imóveis | IRPJ, CSLL e IBS/CBS com redução de 70% |
| Lucros | — | Retenção de 10% acima de R$ 50 mil por mês e imposto mínimo |
| Sucessão | Inventário de cada imóvel; ITCMD de 4% em SP hoje | Sucessão por quotas; ITCMD sobre as quotas |
Holding não elimina o ITCMD
A doação ou a herança das quotas paga o imposto. Promessa de “não pagar imposto” com holding não corresponde à lei. Holding é instrumento legal, mas estrutura sem propósito real, ou com despesas pessoais pagas pela empresa e distribuições desproporcionais, pode ser desconsiderada pelo fisco (CTN, art. 116, parágrafo único).
Quem já tem holding
Vale revisar antes de 2027 o contrato social, o acordo de sócios, as cláusulas de proteção nas doações de quotas, a forma de distribuir lucros, o regime tributário e a conta do aluguel com IBS e CBS. Desfazer também tem custo: devolver imóveis aos sócios pode gerar ITBI, ganho de capital e, se o bem gerou crédito, IBS e CBS na devolução de capital.
O que fazer agora
- Antes de abrir uma holding, fazer o diagnóstico patrimonial e simular pessoa física × holding com números reais.
- Quem já tem holding: revisar contrato social, acordo de sócios, distribuição de lucros e a conta do aluguel com IBS e CBS antes de 2027.
- Comparar com testamento, doação com usufruto e revisão de beneficiários, que costumam custar menos para manter.
Fonte LC 214/2025; LC 227/2026; Lei 15.270/2025 (Portal Tributário); STF, Tema 1.348 (notícia do julgamento); STF, Tema 796; posição de Renato Falchet, Falchet e Marques.
AprofundeHolding familiar em SPHolding vale a pena?Holding na sucessão
ITBI em São Paulo: alíquota de 3%, base de cálculo e integralização em holding
Na cidade de São Paulo, o ITBI, imposto municipal da compra e venda de imóvel, é de 3% sobre a base de cálculo. Pelo STJ (Tema 1.113), o valor declarado se presume correto; a LC 227/2026 abriu espaço para o valor de referência da prefeitura; e o STF decidiu (Tema 1.348) que integralizar imóveis no capital de empresa, inclusive de atividade imobiliária, é imune ao ITBI até o valor do capital integralizado, salvo simulação ou fraude.
O que é o ITBI e quando ele aparece
O ITBI é o imposto municipal cobrado quando um imóvel é transmitido de forma onerosa: compra e venda, permuta, dação em pagamento. Na capital paulista, a alíquota é de 3%; cada município define a sua. Imóvel rural também paga ITBI ao município onde está. Herança e doação não pagam ITBI: pagam ITCMD, que é estadual e hoje está em 4% em São Paulo.
Base de cálculo: valor declarado × valor de referência
O STJ, no Tema 1.113 (REsp 1.937.821/SP), decidiu que a base do ITBI é o valor de mercado, sem vínculo com o IPTU; que o valor declarado pelo contribuinte se presume correto, salvo processo administrativo do fisco; e que o município não pode impor previamente um valor de referência unilateral.
A LC 227/2026 alterou o Código Tributário Nacional: definiu valor venal como o valor de venda à vista em condições normais de mercado e passou a permitir que municípios estimem a base com valores de referência, desde que divulguem os critérios e permitam contestação (novo art. 38 do CTN). Também foi vetada a antecipação do ITBI na escritura com alíquota menor.
Depois da lei nova, a maioria das decisões do TJSP mantém o Tema 1.113: o valor de referência pode orientar a fiscalização, mas não substitui automaticamente o valor declarado, e a lei nova não retroage. Há decisões que reconhecem superação parcial, e o Município de São Paulo pediu ao STJ a revisão do tema.
Imunidade ao colocar imóvel no capital de uma empresa
A Constituição (art. 156, §2º, I) diz que não incide ITBI na transmissão de imóvel para formar capital de empresa, nem em fusão, incorporação, cisão ou extinção, salvo, nesses casos, se a atividade preponderante for compra e venda, locação ou arrendamento de imóveis. O STF decidiu que a imunidade não alcança o valor que exceder o capital integralizado (Tema 796).
No Tema 1.348 (RE 1.495.108), o STF decidiu se a ressalva da atividade imobiliária vale também para a integralização. Por maioria, com o voto do relator, Min. Edson Fachin (vencidos os Mins. Gilmar Mendes e Flávio Dino), fixou a tese: “A imunidade tributária do ITBI, prevista no art. 156, § 2º, I, na realização do capital social mediante integralização de bens e valores, é incondicionada e, portanto, indiferente a atividade preponderantemente imobiliária, ressalvada eventual prática de simulação ou fraude à lei com o objetivo de usufruir indevidamente da imunidade tributária em questão.”
Na prática, integralizar imóveis no capital de uma empresa, inclusive de uma holding de aluguel, não paga ITBI até o valor do capital integralizado; o que exceder esse valor continua tributável (Tema 796). A ressalva da atividade imobiliária vale só para fusão, incorporação, cisão e extinção. Segundo o relator, a tese deve ser observada pelos demais tribunais desde a proclamação do resultado, sem esperar o trânsito em julgado, e o TJSP já a aplica. A imunidade não protege estrutura simulada ou montada só para escapar do imposto.
| Situação | Imposto |
|---|---|
| Compra e venda | ITBI, 3% na capital paulista |
| Herança ou doação | ITCMD, 4% em São Paulo hoje |
| Integralização no capital | Imune até o valor do capital integralizado (Temas 796 e 1.348) |
| Integralização em empresa de atividade imobiliária | Também imune até o valor do capital, salvo simulação ou fraude (Tema 1.348) |
Quem já pagou ITBI na integralização
Quem pagou ITBI ao integralizar imóveis em empresa de atividade imobiliária pode avaliar pedido de restituição, observado o prazo de cinco anos para restituição de tributos (CTN, arts. 165 e 168). Não há notícia de modulação dos efeitos da decisão, mas o resultado de cada pedido depende dos documentos, do município e de análise individual.
O que fazer agora
- Antes de comprar, comparar o valor declarado com o valor de referência da prefeitura e guardar documentos que justifiquem o preço.
- Na integralização, conferir o valor do capital: o que exceder não tem imunidade (Tema 796); e garantir que a estrutura tenha propósito real, sem simulação.
- Quem já pagou ITBI ao integralizar imóveis em holding de atividade imobiliária: reunir as guias e avaliar a restituição dentro do prazo de cinco anos.
Fonte ConJur (alíquota); CNB/SP; Rota da Jurisprudência (TJSP); ConJur (LC 227/2026 e ITBI); LC 227/2026; STF, Tema 1.348 (notícia do julgamento); ConJur (TJSP aplica o Tema 1.348); Migalhas (Tema 1.348); STF, Tema 796; Constituição Federal, art. 156, §2º, I.
AprofundeHolding familiar em SPITCMD em São PauloHolding na sucessão
Base de cálculo · barras ilustrativas
Integralização em holding de atividade imobiliária
O que exceder o capital integralizado continua tributável (Tema 796).
ITCMD em São Paulo: 4% fixo hoje, progressividade obrigatória e a LC 227/2026
Hoje, São Paulo continua cobrando o ITCMD, imposto sobre herança e doação, com alíquota única de 4% (Lei SP 10.705/2000, art. 16). A progressividade é obrigatória desde a EC 132/2023, mas a lei paulista com as faixas não foi aprovada, e dois projetos com réguas opostas tramitam na Assembleia: PL 7/2024 (2% a 8%) e PL 409/2025 (1% a 4%).
O que é e quanto custa hoje
O ITCMD (Imposto sobre Transmissão Causa Mortis e Doação) é o imposto estadual sobre herança e doação de quaisquer bens ou direitos. Em São Paulo, é regulado pela Lei 10.705/2000, com alíquota única de 4% sobre o valor transmitido, em qualquer valor. Transmitir um patrimônio de R$ 2 milhões, por exemplo, custa R$ 80 mil só de ITCMD, sem contar cartório, honorários e eventual multa por atraso. Há sites que apresentam como lei a régua de 2% a 8%: ela é apenas um projeto.
Isenções em São Paulo (valores de 2026)
- Doação de até 2.500 UFESPs, ou R$ 96.050, somando as doações do mesmo doador ao mesmo donatário no ano civil.
- Herança de imóvel residencial de até 5.000 UFESPs, ou R$ 192.100, se a família morar nele e não tiver outro imóvel.
- Herança de imóvel de até 2.500 UFESPs, ou R$ 96.050, se for o único transmitido.
- Herança de depósitos e aplicações de até 1.000 UFESPs, ou R$ 38.420.
Progressividade: obrigatória, mas ainda sem lei paulista
Antes, cada estado podia escolher entre alíquota fixa ou progressiva. A EC 132/2023 tornou obrigatório que o ITCMD seja progressivo conforme o valor do quinhão, do legado ou da doação, e a LC 227/2026 repetiu a regra, respeitado o teto de 8% do Senado (Resolução 9/1992). Cada estado precisa de lei própria com as faixas. Algumas unidades da federação, entre elas São Paulo, ainda têm alíquota única.
| Faixa do valor transmitido | PL 7/2024 | PL 409/2025 |
|---|---|---|
| Até R$ 384.200 | 2% | 1% |
| De R$ 384.200 a R$ 3.265.700 | 4% | 2% |
| De R$ 3.265.700 a R$ 10.757.600 | 6% | 3% |
| Acima de R$ 10.757.600 | 8% | 4% |
Nos dois projetos, a alíquota incide por faixa (ALESP, PL 7/2024 e PL 409/2025), como no Imposto de Renda: o valor é dividido e cada parcela paga a alíquota da sua faixa. Pelo PL 7/2024, patrimônios até R$ 3.265.700 pagariam menos que os 4% atuais e os grandes patrimônios passariam a pagar mais. Pelo PL 409/2025, todos pagariam igual ou menos. Os valores em reais acompanham a UFESP de cada ano.
Quando uma lei nova passaria a valer
Se aumentar o imposto, só pode ser cobrada a partir do ano seguinte e depois de 90 dias da publicação. Uma lei publicada em novembro, por exemplo, só poderia ser cobrada a partir de fevereiro do ano seguinte. Até lá, valem os 4%.
Doar agora para fugir do aumento?
Não necessariamente. Um projeto aumenta o imposto para patrimônios grandes e o outro reduz. Antecipar uma doação para fugir de uma alíquota que pode acabar menor seria um erro; e doar também envolve Imposto de Renda, perda da propriedade e efeitos na família. Fracionar doações ajuda pouco: em São Paulo, doações do mesmo doador ao mesmo donatário no ano civil são somadas, e a LC 227/2026 autoriza os estados a fazer essa soma.
O que a LC 227/2026 trouxe de regras gerais
- Base no valor de mercado; aplicações pelo valor na data do fato gerador; dívidas do falecido dedutíveis, se comprovadas.
- Quotas de empresa fechada a valor de mercado, com piso no patrimônio líquido ajustado e no fundo de comércio (art. 154, II).
- Previdência, seguro e pecúlio fora do imposto (art. 150, III); a extinção do usufruto não é fato gerador novo (art. 150, II).
- Regras para bens, doador ou falecido no exterior (arts. 158 e 159) e para trusts.
- Tudo isso só vale depois que cada estado aprovar lei própria adaptada.
Base, prazos, parcelamento e outro estado
Hoje, a base em São Paulo é o valor de mercado na data do falecimento ou da doação; para imóvel urbano, nunca menor que o valor do IPTU, e o regulamento admite usar o valor venal de referência do ITBI, critério contestado nos tribunais. Dívidas não são abatidas na lei paulista atual. O ITCMD pode ser parcelado em até 12 vezes; na herança, o parcelamento não é concedido se houver no espólio dinheiro suficiente para pagar. Pago em até 90 dias do falecimento, tem desconto de 5%; o inventário aberto depois de 60 dias tem multa de 10% sobre o imposto, e depois de 180 dias, de 20%. Imóvel paga ITCMD ao estado onde está; dinheiro, aplicações e bens móveis, ao estado onde morava o falecido.
O que fazer agora
- Fazer o diagnóstico patrimonial: o que existe, onde está e em nome de quem.
- Simular o ITCMD em três cenários: 4% atual, régua do PL 7/2024 e régua do PL 409/2025.
- Decidir sobre doações com a conta feita, considerando também Imposto de Renda e os efeitos na família.
Fonte Lei SP 10.705/2000; Decreto SP 46.655/2002; ALESP, PL 7/2024; ALESP, PL 409/2025; TaxUp; Resolução do Senado 9/1992; EC 132/2023; LC 227/2026.
AprofundeITCMD em São Paulo: guiaDoação com usufrutoMulta e prazo do inventárioCalculadora de inventárioDoação com usufruto na sucessãoBens no exterior
As duas réguas em debate, por faixa (valores de 2026)
O ITCMD de São Paulo ainda vai mudar. Para simular os três cenários com o patrimônio da sua família, fale com o escritório.
CIB, o “CPF do imóvel”, e o imposto novo sobre o aluguel
O CIB (Cadastro Imobiliário Brasileiro) é um código único nacional para cada imóvel, urbano ou rural, que integra dados de cartórios, prefeituras e Receita Federal. Começou nas capitais em 2026 e chega aos demais municípios até 2027; não muda quem é o dono e não substitui a matrícula. No aluguel, a pessoa física só paga IBS e CBS se tiver mais de três imóveis alugados e receita acima de R$ 240 mil por ano.
O que é o CIB
O CIB é um código único nacional para cada imóvel, atribuído dentro do Sinter, o Sistema Nacional de Gestão de Informações Territoriais. Reúne dados de cartórios, prefeituras e Receita Federal. Foi previsto na LC 214/2025 e regulamentado pela Instrução Normativa RFB 2.275/2025. Ele não cria nem transfere propriedade e não substitui a matrícula do cartório de imóveis, que continua sendo o registro da propriedade. Em regra, o proprietário não precisa fazer nada para obter o código: ele é gerado pela integração dos sistemas.
Quando começa
O CIB começou a operar em 2026 nas capitais, com integração das capitais, dos órgãos federais e dos cartórios. Os demais municípios e os órgãos estaduais entram até janeiro de 2027. A Receita estima passar de cerca de 5 milhões para perto de 100 milhões de imóveis urbanos no Sinter até 2027. Imóveis rurais também entram: os números do Incra passam a ser integrados.
Valor real × valor venal
Com o cadastro único, ficam lado a lado o valor venal do IPTU, o valor declarado no Imposto de Renda, o valor da escritura e estimativas de mercado. Divergências ficam visíveis ao fisco e podem levar a questionamentos de ITBI, ITCMD ou Imposto de Renda. Mas mudar a base do IPTU ou do ITBI depende de lei municipal; não é automático. Quanto à privacidade, o compartilhamento entre cartórios e fiscos já existia em parte; o CIB unifica e amplia, com base legal na LC 214/2025.
Aluguel: quando a pessoa física paga IBS e CBS
O aluguel continua pagando Imposto de Renda. O imposto novo só alcança a pessoa física que, no ano anterior, recebeu mais de R$ 240 mil de aluguel (valor corrigido pelo IPCA) e tinha mais de três imóveis alugados, as duas coisas juntas. Também entra no regime quem, no próprio ano, passa de 120% desse limite (cerca de R$ 288 mil).
| Situação | IBS e CBS |
|---|---|
| Até três imóveis alugados, ou receita até R$ 240 mil por ano | Não paga |
| Mais de três imóveis e receita acima de R$ 240 mil | Paga, com redução de 70% e redutor de R$ 600 por imóvel residencial por mês |
Com a redução de 70%, a locação pagaria 8,4% se a alíquota cheia for de 28%, ou 9% se for de 30%. Existe ainda um regime opcional de transição de 3,65% sobre a receita para certos contratos de prazo determinado firmados até 16/01/2025, com requisitos próprios; quem opta por ele perde o redutor social.
O que fazer agora
- Conferir se o valor do imóvel está coerente na declaração de IR, na escritura e no cadastro da prefeitura.
- Verificar se a matrícula está regular no cartório de imóveis.
- Quem aluga: contar imóveis alugados e a receita anual de locação para saber se entra no IBS e na CBS.
Fonte Migalhas (IN RFB 2.275/2025); APET; Portas; Conta Azul; LC 214/2025, art. 487 (LegJur); LC 214/2025; LC 214/2025, arts. 251, 260, 261 e 487.
AprofundeHolding e aluguelITCMD e base de cálculoDiagnóstico patrimonial
CNPJ para autônomos: quem passa a pagar IBS e CBS sobre serviços a partir de 2027
O prestador de serviços pessoa física que fatura até R$ 40.500 por ano (cerca de R$ 3.375 por mês) e não é MEI é nanoempreendedor e fica fora do IBS e da CBS. Acima disso, quem presta serviço com habitualidade tende a ser contribuinte e precisará de inscrição no CNPJ a partir de 1º de janeiro de 2027. É um cadastro, não uma empresa.
Quem fica fora: o nanoempreendedor
O nanoempreendedor é a pessoa física com receita bruta anual abaixo de 50% do limite do MEI (R$ 81 mil), ou seja, abaixo de R$ 40.500, e que não aderiu ao MEI. Ele não é contribuinte de IBS e CBS, não destaca esses tributos e não precisa de cadastro para isso (LC 214/2025, art. 26, IV). Se o limite do MEI mudar, o do nanoempreendedor acompanha. Quem já é MEI segue o regime próprio do Simples Nacional, com regras específicas de IBS e CBS.
Quem passa a ser contribuinte, e quando
O prestador pessoa física que atua com habitualidade, fatura acima de R$ 40.500 por ano e não é MEI tende a ser contribuinte de IBS e CBS. Para esses contribuintes, a inscrição no CNPJ e a emissão de documentos fiscais passaram de 1º/07/2026 para 1º/01/2027, pelo Decreto 13.075/2026 e pela Resolução CGIBS 13/2026. O sistema simplificado de inscrição tem lançamento previsto pela Receita Federal.
CNPJ não transforma o autônomo em empresa
A inscrição é cadastral, para apurar IBS e CBS. A pessoa continua pessoa física, declara Imposto de Renda como pessoa física e não passa a ter contrato social nem contabilidade empresarial. Abrir ou não uma empresa (MEI, Simples Nacional, Lucro Presumido) é outra escolha, que depende da atividade e do faturamento.
O serviço vai ficar mais caro?
Pode ficar para quem vende a consumidor final, porque o IBS e a CBS entram no preço; para clientes empresas, o tributo gera crédito. Quem compra de nanoempreendedor não tem crédito, porque ele não é contribuinte. Há redução de 30% das alíquotas para 18 profissões intelectuais regulamentadas, como advogados, administradores, arquitetos, contabilistas, economistas e engenheiros: com alíquota cheia de 28%, ficariam em 19,6%; com 30%, em 21%; em 2027, a CBS dessas profissões fica em cerca de 7,9%. Médicos não estão nessa lista: serviços de saúde têm redução própria, de 60%.
Pessoa física ou empresa?
Depende da receita, das despesas, de quem são os clientes e do regime disponível. A recomendação é comparar, com números, a tributação como pessoa física e como empresa antes de 2027, e não decidir por impressão.
O que fazer agora
- Calcular o faturamento anual de serviços e ver se passa de R$ 40.500.
- Se passar, preparar o cadastro no CNPJ para 1º de janeiro de 2027.
- Comparar a tributação como pessoa física e como empresa com os números do próprio negócio.
Fonte Buscador NCM (nanoempreendedor); FIEMG, IE 48 (Decreto 13.075/2026); Trivium Contábil; LC 214/2025, art. 127 (Modelo Inicial); LC 214/2025, arts. 26, IV, 127 e 128.
AprofundeAlíquota do IVAImposto de Renda 2026
Faturamento anual do prestador pessoa física que não é MEI
≈ R$ 3.375 por mês · metade do teto do MEI
Dúvidas sobre aluguel, CIB ou o cadastro de autônomo? Tire suas dúvidas pelo WhatsApp.
VGBL, PGBL e seguro de vida: fora do inventário e do ITCMD, com IOF acima de R$ 600 mil
O VGBL e o PGBL pagos ao beneficiário pela morte do titular ficam fora do inventário e do ITCMD (STF, Tema 1.214; LC 227/2026, art. 150, III), e o seguro de vida não é herança. Desde 1º de janeiro de 2026, porém, aportes em VGBL acima de R$ 600 mil por ano, por CPF e somando todas as seguradoras, pagam IOF de 5% sobre o excedente.
O que são VGBL e PGBL
São planos de previdência privada. O PGBL permite deduzir as contribuições do Imposto de Renda até 12% da renda tributável, para quem faz a declaração completa e contribui ao INSS. No VGBL não há dedução, e o IR no resgate incide só sobre o rendimento. Nos dois, o titular indica os beneficiários para o caso de morte.
Fora do inventário e do ITCMD
O STF decidiu que é inconstitucional cobrar ITCMD sobre VGBL e PGBL repassados aos beneficiários na morte do titular (Tema 1.214, RE 1.363.013). A LC 227/2026 incluiu entre as não incidências do ITCMD os benefícios de previdência, seguro e pecúlio, ainda que o beneficiário seja terceiro. Como a seguradora paga direto, o valor não entra no inventário e chega à família sem esperar a partilha. O capital do seguro de vida pago ao beneficiário também não é herança e não responde pelas dívidas do segurado (Código Civil, art. 794).
O IOF de 5% sobre aportes grandes
Desde 1º/01/2026, aportes em VGBL que somarem mais de R$ 600 mil no ano, por CPF, somando todas as seguradoras, pagam IOF de 5% sobre o excedente, com autodeclaração dos valores aplicados em outras seguradoras (Decreto 12.499/2025). Aplicar R$ 1 milhão no ano gera R$ 20 mil de IOF: 5% dos R$ 400 mil que passam do limite. Dividir entre bancos não resolve, porque o limite é por pessoa. A EC 132/2023 extingue o IOF sobre operações de seguro a partir de 1º/01/2027, quando os prêmios passam ao IBS e à CBS; o setor aponta que isso tende a alterar de novo o tratamento do VGBL.
Não é blindagem total
O titular escolhe livremente os beneficiários. Mas o STJ já decidiu que, quando ficar evidenciado que o plano funcionava como investimento, os valores podem ser trazidos à colação e à partilha, para proteger a parte dos herdeiros necessários (REsp 2.004.210/SP, 4ª Turma, 2023). Para fins de ITCMD, a jurisprudência trata o VGBL como seguro.
| Critério | VGBL / PGBL | Aplicação no nome |
|---|---|---|
| Inventário | Fica fora | Entra |
| ITCMD | Não incide | 4% em SP hoje |
| Disponibilidade | Pago direto ao beneficiário | Travado até a partilha |
| Custo na entrada | IOF de 5% acima de R$ 600 mil por ano | — |
O que fazer agora
- Conferir quem está indicado como beneficiário em cada plano e em cada apólice.
- Verificar se a indicação ainda reflete a família de hoje (casamentos, divórcios, nascimentos).
- Avaliar se o valor cobre o ITCMD e as despesas do inventário sem que a família precise vender bens às pressas.
Fonte STF, Tema 1.214; LC 227/2026; Susep via Revista Apólice; STJ, Informativo 767 (REsp 2.004.210/SP); Código Civil, art. 794; Decreto 12.499/2025.
AprofundePrevidência e seguro na sucessãoInventário em SPPlanejamento sucessório: o guia
Dividendos em 2026: retenção de 10% acima de R$ 50 mil por mês, lucros de 2025 e exterior
Desde janeiro de 2026, lucros e dividendos pagos por uma mesma empresa a uma mesma pessoa física acima de R$ 50 mil no mês têm 10% de Imposto de Renda retido na fonte, sobre o total pago no mês. Lucros apurados até 2025 seguem isentos se a distribuição foi aprovada no prazo e o pagamento ocorrer até 2028, e os dividendos entram na conta do imposto mínimo de quem tem renda acima de R$ 600 mil por ano.
A retenção de 10%
Desde janeiro de 2026, lucros e dividendos pagos por uma mesma empresa a uma mesma pessoa física residente no Brasil acima de R$ 50 mil no mês sofrem retenção de 10% de IR na fonte, calculada sobre o total pago no mês, sem deduções. Até R$ 50 mil por mês, por empresa, não há retenção.
| Situação | Retenção na fonte |
|---|---|
| R$ 49 mil de uma empresa | Nenhuma |
| R$ 200 mil de uma empresa | R$ 20 mil (10% do total) |
| R$ 40 mil de cada uma de três empresas | Nenhuma na fonte; os R$ 1,44 milhão do ano entram no imposto mínimo |
Na declaração anual, os dividendos entram na conta do imposto mínimo de altas rendas se a renda total passar de R$ 600 mil. Dividir a distribuição entre empresas evita a retenção mensal, mas não a conta anual.
Lucros apurados até 2025
Continuam isentos se forem relativos a resultados apurados até o ano-calendário de 2025, se a distribuição tiver sido aprovada até 31/12/2025 pelo órgão societário competente e se o pagamento ocorrer até 2028, nos termos do ato de aprovação. Uma decisão do Min. Nunes Marques, do STF, prorrogou para 31/01/2026 o prazo de aprovação. A orientação da Receita não menciona parcelas obrigatórias em 2026 e 2027, mas o pagamento deve seguir o que foi aprovado.
Ações, fundos imobiliários e Fiagro
Dividendos de ações seguem a mesma retenção e entram na base do imposto mínimo. Rendimentos de FII e Fiagro que cumprem os requisitos legais, como cotas negociadas em bolsa e número mínimo de cotistas, continuam isentos para a pessoa física e foram excluídos da base do imposto mínimo. Cada fundo precisa ser conferido.
Exterior
Dividendos remetidos a pessoas físicas ou jurídicas no exterior têm retenção de 10% independentemente do valor. Já as aplicações financeiras e empresas no exterior de residentes no Brasil seguem a Lei 14.754/2023, com tributação anual de 15% sobre os rendimentos e regras próprias para trusts.
Simples Nacional, pró-labore e constitucionalidade
A Receita entende que a empresa do Simples Nacional também retém os 10% acima de R$ 50 mil por mês; a questão está no STF (ADI 7.934 e ação do Conselho Federal da OAB). Trocar dividendos por pró-labore nem sempre compensa: o pró-labore paga INSS e IR pela tabela até 27,5%; a combinação certa depende dos números da empresa e da renda total do sócio. Há várias ações no STF contra a Lei 15.270/2025, sem julgamento de mérito localizado; a lei segue aplicada.
O que fazer agora
- Rever a política de distribuição de lucros da empresa: valores mensais, pró-labore e reinvestimento.
- Simular o imposto mínimo anual de cada sócio com todas as fontes de renda.
- Conferir se os lucros de até 2025 foram aprovados no prazo e se o pagamento segue o ato de aprovação.
Fonte Lei 15.270/2025 (Portal Tributário); Contábeis; PwC Tax Intelligence ed. 48; COAD; APET (ADI 7.954); Lei 14.754/2023.
Dividendos de uma mesma empresa à mesma pessoa, no mês
Retenção na fonte · escala até R$ 20 mil
R$ 20.000 retidos: 10% sobre o total do mês, não só sobre o excedente
- R$ 49 mil no mês: sem retenção.
- R$ 40 mil de cada uma de três empresas: sem retenção na fonte, mas o total do ano entra no imposto mínimo.
Split payment: o imposto separado no pagamento, e por que não é “imposto no Pix”
Split payment é a separação automática do IBS e da CBS no momento em que o pagamento é liquidado (Pix, cartão, boleto ou transferência): o vendedor recebe o valor líquido e o fisco recebe o tributo. Não é imposto novo. A Receita Federal anunciou que ele será obrigatório entre empresas a partir de 2028, com plataforma opcional em 2027.
Como funciona
Split payment, ou pagamento cindido, é a forma de recolher IBS e CBS em que o tributo é separado na liquidação financeira, antes de o dinheiro chegar ao vendedor. O vendedor recebe o valor líquido e o fisco recebe o tributo; o comprador tem acesso mais rápido aos créditos. Por isso a frase “vai ter imposto no Pix” não descreve o que acontece: o Pix é só um dos meios. O que se separa é o IBS e a CBS que já seriam devidos na venda, qualquer que seja o meio de pagamento.
Calendário: 2027 opcional, 2028 obrigatório entre empresas
A Receita Federal informou que o split payment será obrigatório nas operações entre empresas a partir de 2028. A plataforma fica pronta no início de 2027, com adesão opcional e gradual, meio de pagamento por meio de pagamento, porque é preciso integrar mais de 200 instituições financeiras. O Comitê Gestor do IBS já havia confirmado o adiamento. A data é anúncio e depende de ato conjunto do Comitê Gestor e da Receita. Para as vendas ao consumidor final, a implementação também depende desse ato, previsto na LC 214/2025. A Receita afirmou que ninguém será obrigado a usar o sistema enquanto ele não estiver disponível para todos os meios de pagamento.
O efeito no comércio é no caixa
Para o comércio, o maior efeito é no fluxo de caixa, não na alíquota: há menos dinheiro em caixa entre a venda e o recolhimento do tributo, o que afeta o capital de giro. Também exige ajuste no sistema de emissão de notas, na conciliação bancária e nos prazos com fornecedores. O impacto depende do prazo médio de recebimento e de pagamento da empresa e da velocidade de devolução dos créditos. Independentemente do split payment, as notas fiscais já precisam trazer os campos de CBS e IBS.
O que fazer agora
- Simular o caixa da empresa com o tributo separado no recebimento.
- Revisar o sistema de emissão fiscal e a conciliação bancária para os campos de CBS e IBS, que já valem em 2027.
- Acompanhar a regulamentação da plataforma e o ato conjunto que confirmará as datas.
Fonte Receita Federal via Portal Reforma Tributária; Omie; MG Contécnica; Hopecont; LC 214/2025.
AprofundeCalendário da ReformaAlíquota do IVA
Tem empresa ou holding e quer revisar dividendos, caixa e o split payment? Fale com o escritório.
Alíquota do IVA brasileiro: CBS de 11,3% proposta pelo TCU, IBS estimado e o “maior IVA do mundo”
Ainda não há alíquota final do IVA brasileiro. O TCU aprovou o cálculo da CBS de referência de 2027 em 11,3%, que o Senado pode fixar até 15/12/2026 (se não votar, vale o cálculo do TCU). Somada ao IBS estimado, as projeções para 2033 vão de 26,5% a cerca de 30%; e o IPI vai a zero em 2027, salvo produtos ligados à Zona Franca de Manaus.
O que já foi definido
O IVA brasileiro tem duas partes: a CBS, federal, e o IBS, de estados e municípios. O Tribunal de Contas da União aprovou o cálculo da alíquota de referência da CBS para 2027 em 11,3% (exatamente 11,3468%), no processo TC 006.529/2026-7. O Senado tem até 15/12/2026 para fixá-la por resolução. Em 2027 e 2028, o IBS é cobrado em teste com 0,1% e a CBS cai 0,1 ponto: na prática, a soma fica em 11,3% nesses dois anos. O IBS só sobe de verdade de 2029 a 2032.
Por que 11,3%, e não os 8,8% ou 9,21% de antes
A alíquota de referência é calculada para arrecadar o mesmo que os tributos que ela substitui; o TCU usou como meta 4,9861% do PIB, a média de 2012 a 2021. Cada setor com alíquota reduzida, isenção ou regime específico estreita a base, e quem paga a alíquota cheia paga mais para fechar a conta. A estimativa anterior mais citada da CBS era 9,21%; a primeira da Fazenda, 8,8%. Ficaram em aberto premissas que ainda podem mudar a conta, como as alíquotas do Imposto Seletivo, e o cálculo será refeito todo ano até 2033.
Estimativas da alíquota total em 2033
- 26,5%: estimativa inicial (CBS 8,8% + IBS 17,7%) e valor de referência da trava legal.
- 27,91%: estimativa do Comitê Gestor do IBS (Resolução CGIBS 14/2026: IBS de 18,7%).
- 28%: CBS de 11,3% com IBS de 16,7%.
- 30%: CBS de 11,3% com IBS de 18,7%.
Nenhuma delas é a alíquota oficial de 2033. A trava de 26,5% não corta nada sozinha: se a soma passar desse valor, o Executivo deve enviar ao Congresso projeto de lei complementar para reduzi-la, em geral cortando exceções. A primeira avaliação usará dados de 2030, com efeitos a partir de 2032 (LC 214/2025, art. 475).
Quanto do preço vira imposto
O IBS e a CBS são cobrados “por fora”, sobre o preço sem o imposto. Num produto que custa R$ 100 antes do imposto:
| Alíquota total | Preço final | Imposto no preço |
|---|---|---|
| 26,5% | R$ 126,50 | 20,9% |
| 28% | R$ 128,00 | 21,9% |
| 30% | R$ 130,00 | 23,1% |
| Hoje, bem com ICMS de 18% + PIS/Cofins | R$ 134,40 | 25,6% |
Na média, a carga não muda por desenho legal; o que muda é quem paga. Bens industriais tendem a pagar menos do que hoje; serviços que hoje pagam pouco tendem a pagar mais, e o consumidor final de serviços, que não toma crédito, sente no preço. Há reduções: 60% para saúde, educação e outros itens da lista; 30% para profissões intelectuais regulamentadas; 70% para locação de imóveis.
O Brasil vai ter o maior IVA do mundo?
Na alíquota nominal, pode ter. A maior alíquota-padrão da OCDE é a da Hungria, 27%; entre 28% e 30%, o Brasil passaria. Mas a frase engana em dois pontos. Primeiro, não é imposto novo somado aos atuais: o IVA substitui cinco tributos que, num produto com ICMS de 18%, já equivalem hoje a cerca de 34,4% calculados por fora. Segundo, a alíquota sobe porque a base é estreita, não porque a carga agregada aumentou. O Brasil já tributa muito o consumo: os tributos sobre bens e serviços foram 42,7% da arrecadação em 2024, contra 31,2% na média da OCDE em 2023. E comparar o IVA novo, por fora, com o ICMS atual, por dentro, distorce: o ICMS de 18% por dentro equivale a cerca de 22% por fora.
IPI zero em 2027
A partir de 1º/01/2027, as alíquotas do IPI são reduzidas a zero para quase todos os produtos. Continuam com IPI os produtos que tinham alíquota de 6,5% ou mais e são fabricados com incentivo na Zona Franca de Manaus, quando feitos fora de lá, além de alguns bens de tecnologia, como smartphones e tablets. O IPI zero não garante preço menor: a CBS entra no lugar e alguns produtos passam ao Imposto Seletivo, o “imposto do pecado”, cobrado uma vez sobre veículos (exceto caminhões), cigarros, bebidas alcoólicas e açucaradas, bens minerais e jogos. As alíquotas do Imposto Seletivo ainda não foram publicadas. Para a indústria, a recomendação técnica que circula é pedir o ressarcimento de saldo credor de IPI antes de 31/12/2026.
O que fazer agora
- Quem tem empresa de serviços: simular preço e margem com a CBS de 11,3% em 2027 e com 28% a 30% a partir de 2029.
- Pessoa física: o efeito é no preço do que se consome; não há imposto novo sobre aplicações financeiras.
- Acompanhar a resolução do Senado até 15/12/2026 e as alíquotas do Imposto Seletivo.
Fonte ConJur; Contábeis; Resolução CGIBS 14/2026; Contmatic; IAF Bahia; Agência Senado; Ministério da Fazenda, estudo da alíquota-padrão; LC 214/2025, art. 454 (Juruá Docs).
AprofundeCalendário da ReformaProfissionais liberaisSplit payment
Alíquota-padrão de IVA (%) · escala até 35
- Brasil 2033 (estimativas)26,5 a ~30
- Hungria27
- Finlândia25,5
- Dinamarca e Suécia25
- Portugal23
- França20
- Média da OCDE (2024)19,3
- Alemanha19
- Hoje, bem com ICMS de 18% (por fora)34,4
Como se chega à alíquota brasileira · escala até 30
CBS de 11,3% + IBS de 16,7% a 18,7% = 28% a 30%
Como isso conversa com a sua sucessão
A Reforma Tributária mexe no custo de transmitir patrimônio: o ITCMD vai mudar quando a lei paulista sair, a LC 227/2026 passou a avaliar quotas a valor de mercado, previdência e seguro ficaram expressamente fora do imposto e a holding ficou mais cara de manter. Por isso, quase todos os temas desta página desembocam no planejamento sucessório e nas quatro perguntas que toda família deveria saber responder: quem fica com o quê, quanto vai custar, quem decide se você não puder e como evitar conflito. Na página de Planejamento Sucessório, cada instrumento está explicado com o mesmo cuidado.
- As quatro perguntas que toda família deveria responder
- Quem herda sem testamento: herdeiros necessários e legítima
- Diagnóstico patrimonial
- Testamento
- Doação com reserva de usufruto
- Holding familiar na sucessão
- Previdência privada e seguro de vida na sucessão
- Mandato preventivo, diretivas antecipadas e curatela
- Bens no exterior
- Inventário em cartório ou na Justiça
- Sem planejamento × com planejamento
- Prazo de 60 dias e multas do inventário em SP
- Como trabalhamos: o caminho em quatro etapas
As perguntas que mais aparecem sobre a Reforma.
Respostas curtas, começando pelo que importa. Para o aprofundamento, cada resposta tem um capítulo correspondente acima.
O que já mudou no imposto em 2026?
Principalmente o Imposto de Renda. Desde janeiro de 2026, quem tem rendimentos tributáveis de até R$ 5 mil por mês ficou com o imposto zerado e quem ganha até R$ 7.350 tem desconto. Quem tem renda total acima de R$ 600 mil por ano passou a ter imposto mínimo, e dividendos acima de R$ 50 mil por mês da mesma empresa têm 10% retidos. IBS e CBS estão só em teste.
O IBS e a CBS já estão sendo cobrados?
Ainda não de verdade. Em 2026 é só teste, com alíquota simbólica de 0,9% de CBS e 0,1% de IBS, sem recolhimento efetivo para quem cumpre as obrigações. A CBS passa a ser cobrada em 2027, no lugar de PIS e Cofins, e o IBS sobe gradualmente de 2029 a 2032, enquanto ICMS e ISS caem, até o modelo completo em 2033.
A CBS de 11,3% já vale em janeiro de 2027?
Vale como alíquota de referência de 2027 se o Senado confirmar ou não votar até 15 de dezembro de 2026; por ora, é uma proposta aprovada pelo TCU. Em 2027 e 2028, o IBS é cobrado em caráter de teste, com 0,1%, e a CBS cai 0,1 ponto, de modo que a soma fica em 11,3%. O IBS só sobe de verdade a partir de 2029.
Por que planejar agora e não esperar a lei paulista do ITCMD?
Porque, quando a lei sair, se aumentar o imposto, ela só poderá ser cobrada no ano seguinte e depois de 90 dias da publicação. Quem já fez as contas decide com calma nessa janela; quem não fez decide com pressa. Planejar agora não significa doar agora: significa conhecer os números nos três cenários possíveis antes de escolher.
Quem ganha até 5 mil reais por mês não paga mais Imposto de Renda?
Na prática, não paga sobre os rendimentos tributáveis do mês até R$ 5 mil, porque um redutor criado pela Lei 15.270/2025 zera o imposto. Entre R$ 5 mil e R$ 7.350 o desconto diminui aos poucos, e acima disso vale a tabela normal, com alíquota máxima de 27,5%. A conta considera a soma dos rendimentos tributáveis do mês, como aposentadoria e aluguel.
Quem ganha muito vai pagar 10% a mais de imposto?
Não. O imposto mínimo de altas rendas garante que quem tem renda total acima de R$ 600 mil por ano pague pelo menos uma alíquota efetiva que cresce até 10% a partir de R$ 1,2 milhão. Do mínimo se desconta o IR já pago. Quem vive de salário alto tributado a 27,5% em geral não paga nada adicional; quem mais sente é quem tinha renda alta em boa parte isenta, como dividendos.
Herança e doação que eu recebo entram no imposto mínimo?
Não. Valores recebidos por herança ou por doação em adiantamento de herança ficam fora da base do imposto mínimo de altas rendas, assim como poupança, LCI, LCA, CRI, CRA, rendimentos de fundos imobiliários que cumprem os requisitos legais e aposentadoria isenta por doença grave. Em São Paulo, a herança e a doação pagam o ITCMD, que é outro imposto, estadual.
Sou aposentado e tenho mais de 65 anos. Pago Imposto de Renda?
Depende do valor. Além da isenção geral, que desde 2026 zera o imposto até R$ 5 mil mensais, quem tem 65 anos ou mais tem uma parcela isenta extra de R$ 1.903,98 por mês sobre a aposentadoria e a pensão. O que passar disso é tributado, e outras rendas, como aluguel ou o salário de quem continua trabalhando, não entram nessa isenção extra.
Aposentado com câncer ou outra doença grave é isento de Imposto de Renda?
Sim. A aposentadoria, a reforma e a pensão de quem tem doença grave prevista em lei, como câncer, cardiopatia grave e Parkinson, são isentas. Segundo o STJ, não é preciso provar que os sintomas continuam (Súmula 627), mas a isenção não vale para o salário de quem ainda está trabalhando (Tema 1.037). Esses valores também ficam fora do imposto mínimo de altas rendas.
A aposentadoria do fundo de pensão da empresa entra na herança?
Não. O benefício pago aos beneficiários pela morte do participante segue o regulamento do plano e não entra no inventário, e a Lei Complementar 227/2026 afasta o ITCMD sobre benefícios de previdência complementar, mesmo quando o beneficiário é um terceiro. A pensão mensal que o beneficiário receber continua sujeita ao Imposto de Renda. Vale conferir no fundo quem está indicado.
Holding familiar ainda vale a pena depois da Reforma Tributária?
Como regra geral, salvo raras exceções, o Falchet e Marques não recomenda holding para a pessoa física comum. A Reforma acrescentou custos: IBS e CBS sobre o aluguel recebido pela empresa, retenção de 10% sobre lucros acima de R$ 50 mil por mês e ITCMD sobre quotas a valor de mercado. A exceção só aparece depois de comparar, com números, com manter os bens no próprio nome.
Holding serve para não pagar imposto de herança?
Não. A holding não elimina o ITCMD: a doação ou a herança das quotas paga o imposto, e a LC 227/2026 manda avaliar as quotas a valor de mercado quando a lei estadual se adaptar. A holding pode organizar a sucessão e criar regras entre herdeiros, mas a promessa de “não pagar imposto” com holding não corresponde à lei.
Já tenho holding. O que preciso revisar antes de 2027?
Vale revisar o contrato social, o acordo de sócios, as cláusulas de proteção nas doações de quotas, a forma de distribuir lucros, o regime tributário e a conta do aluguel com IBS e CBS a partir de 2027. Se a revisão mostrar que a estrutura deixou de compensar, desfazer também tem custo, como ITBI e ganho de capital, e precisa ser simulado.
Quanto é o ITBI em São Paulo?
Na capital paulista, o ITBI é de 3% sobre a base de cálculo, cobrado na compra e venda, na permuta e na dação em pagamento de imóvel. Cada município define a sua alíquota. Herança e doação não pagam ITBI: pagam ITCMD, que é estadual e hoje está em 4% em São Paulo. Imóvel rural também paga ITBI ao município onde está.
A prefeitura pode cobrar ITBI sobre um valor maior do que eu paguei?
Pelo entendimento do STJ no Tema 1.113, o valor declarado se presume correto, e a prefeitura precisa abrir processo administrativo para contestá-lo. A LC 227/2026 passou a admitir valor de referência municipal com critérios divulgados e direito de contestação, e a discussão voltou aos tribunais. A maioria das decisões do TJSP ainda protege o valor declarado.
Pago ITBI se colocar meus imóveis numa holding?
Em regra, não, até o valor do capital integralizado. O STF decidiu (Tema 1.348) que a imunidade do ITBI na integralização vale também para holding com atividade imobiliária, como aluguel, salvo simulação ou fraude. O que exceder o capital integralizado continua tributável (Tema 796). Quem já pagou nessa situação pode avaliar pedido de restituição, observado o prazo de cinco anos.
O imposto da herança em São Paulo já subiu para 8%?
Não. Hoje, São Paulo cobra ITCMD de 4% fixo sobre herança e doação (Lei SP 10.705/2000, art. 16). Há sites que apresentam como lei a régua de 2% a 8%, mas ela é apenas o PL 7/2024, ainda não aprovado. Outro projeto, o PL 409/2025, propõe de 1% a 4%. Até uma lei nova ser aprovada e entrar em vigor, valem os 4%.
O ITCMD de São Paulo vai subir ou descer?
Ainda não se sabe. O PL 7/2024 vai de 2% a 8%: patrimônios até R$ 3.265.700 pagariam menos que hoje e os maiores, mais. O PL 409/2025 vai de 1% a 4%, e todos pagariam igual ou menos. Nos dois, a alíquota incide por faixa, como no Imposto de Renda. Depende do que a Assembleia aprovar, e não há como prever a votação.
Se a lei paulista do ITCMD for aprovada, quando passa a valer?
Se aumentar o imposto, só pode ser cobrada a partir do ano seguinte e depois de 90 dias da publicação, pelas regras da anterioridade e da noventena (Constituição, art. 150, III). Numa lei publicada em novembro, por exemplo, a cobrança só começaria em fevereiro do ano seguinte. Até lá, vale a alíquota de 4% sobre herança e doação.
Devo doar tudo agora para fugir do aumento do ITCMD?
Não necessariamente. Um projeto aumenta o imposto para patrimônios grandes e o outro reduz. Antecipar uma doação para fugir de uma alíquota que pode acabar menor seria um erro, e doar também envolve Imposto de Renda, perda da propriedade e efeitos na família. É uma conta a fazer caso a caso, com simulação nos três cenários.
O que é o CPF do imóvel?
É o CIB, Cadastro Imobiliário Brasileiro: um código único nacional para cada imóvel, urbano ou rural, que reúne dados de cartórios, prefeituras e Receita Federal. Ele não muda quem é o dono, não substitui a matrícula do cartório e, em regra, não exige que o proprietário faça nada para obtê-lo. Começou nas capitais em 2026 e chega aos demais municípios até 2027.
Quem aluga imóvel vai pagar o imposto novo?
Só em parte dos casos. A pessoa física paga IBS e CBS sobre aluguel se, no ano anterior, recebeu mais de R$ 240 mil (corrigidos pelo IPCA) e tinha mais de três imóveis alugados, as duas coisas juntas. Quem paga tem redução de 70% nas alíquotas e redutor de R$ 600 por imóvel residencial por mês. O Imposto de Renda sobre o aluguel continua.
Sou autônomo. Preciso de CNPJ?
Se fatura menos de R$ 40.500 por ano (cerca de R$ 3.375 por mês) e não é MEI, não precisa para o imposto novo: é nanoempreendedor e fica fora do IBS e da CBS. Acima disso, quem presta serviço com habitualidade tende a precisar do cadastro a partir de 1º de janeiro de 2027. O CNPJ é cadastral e não obriga a abrir empresa.
O VGBL entra no inventário e paga imposto de herança?
Em regra, não. O valor do VGBL e do PGBL é pago pela seguradora direto ao beneficiário indicado, fora do inventário e sem ITCMD, conforme o STF (Tema 1.214) e a LC 227/2026. Há um limite: o STJ já decidiu que, quando o plano funciona como investimento, os valores podem voltar à partilha para proteger a parte dos herdeiros necessários.
Quanto se paga de IOF para aplicar no VGBL?
Até R$ 600 mil por ano, por CPF, nada. Acima disso, 5% sobre o que passar, somando os aportes em todas as seguradoras, regra em vigor desde 1º de janeiro de 2026 (Decreto 12.499/2025). Exemplo: aplicar R$ 1 milhão no ano gera R$ 20 mil de IOF, que são 5% dos R$ 400 mil excedentes. Dividir entre bancos não muda a conta.
Dividendo agora paga Imposto de Renda?
Paga quando a mesma empresa distribui mais de R$ 50 mil no mês para a mesma pessoa: 10% retidos na fonte sobre o total do mês. Além disso, os dividendos entram na conta do imposto mínimo de quem tem renda total acima de R$ 600 mil por ano. Lucros apurados até 2025 seguem isentos, se cumpridas as condições de aprovação e de pagamento até 2028.
A retenção de 10% sobre dividendos é sobre tudo ou só sobre o que passa de 50 mil?
Sobre o valor total pago no mês. Dividendos de R$ 200 mil no mês, pagos por uma mesma empresa à mesma pessoa, geram retenção de R$ 20 mil; dividendos de R$ 49 mil não têm retenção. O limite é por empresa pagadora: quem recebe R$ 40 mil de cada uma de três empresas não tem retenção na fonte, mas o total do ano entra no imposto mínimo.
Vai ter imposto no Pix?
Não é imposto novo. O split payment só separa, no momento do pagamento, o IBS e a CBS que já seriam devidos na venda, qualquer que seja o meio: Pix, cartão, boleto ou transferência. O vendedor recebe o valor líquido e o fisco recebe o tributo. Pela previsão anunciada pela Receita Federal, o mecanismo será obrigatório nas operações entre empresas a partir de 2028.
Quando o split payment passa a ser obrigatório?
Pela previsão anunciada pela Receita Federal, em 2028, nas operações entre empresas. Em 2027, a plataforma estará disponível de forma opcional e gradual, porque é preciso integrar mais de 200 instituições financeiras. A data ainda depende de ato normativo, e a regra para vendas ao consumidor final depende de ato conjunto do Comitê Gestor do IBS e da Receita.
Qual vai ser a alíquota do imposto novo sobre o consumo?
Ainda não há alíquota final. O TCU aprovou o cálculo da CBS federal de 11,3% para 2027, e o Senado tem até 15 de dezembro para fixá-la; se não votar, vale o cálculo do TCU. Somando o IBS estimado, as projeções para 2033 vão de 26,5% a cerca de 30%, e a trava de 26,5% só prevê revisão por lei.
É verdade que o Brasil vai ter o maior IVA do mundo?
Na alíquota nominal, pode ser: entre 28% e 30%, o Brasil passaria os 27% da Hungria, a maior da OCDE. Mas isso não quer dizer imposto a mais: o IVA substitui cinco tributos que, num produto com ICMS de 18%, já equivalem hoje a cerca de 34,4% calculados por fora. A alíquota é alta porque há muitas exceções, que estreitam a base.
O IPI acabou?
Na prática, quase. A partir de 1º de janeiro de 2027, o IPI fica com alíquota zero para quase todos os produtos. Continuam com IPI os produtos com fabricação incentivada na Zona Franca de Manaus, quando feitos fora de lá, e alguns bens de tecnologia. Isso não garante preço menor, porque a CBS e, em alguns produtos, o Imposto Seletivo entram no lugar.
Investimento financeiro vai pagar IBS ou CBS?
Não. Rendimentos de aplicações financeiras da pessoa física não são tributados por IBS e CBS; continuam sujeitos ao Imposto de Renda conforme cada aplicação. O que mudou para quem investe foi a retenção sobre dividendos acima de R$ 50 mil por mês, a entrada desses valores no imposto mínimo de altas rendas e o IOF sobre aportes grandes em VGBL.
Isso tudo não é só para vender holding e planejamento?
Não. A posição do escritório é justamente a contrária: como regra geral, salvo raras exceções, não recomenda holding. Em muitos casos, o resultado do diagnóstico é manter os bens na pessoa física, fazer um testamento, uma doação com usufruto ou apenas revisar os beneficiários da previdência. Esta página é informativa e não substitui a análise do caso concreto.
Quem responde pelo conteúdo.
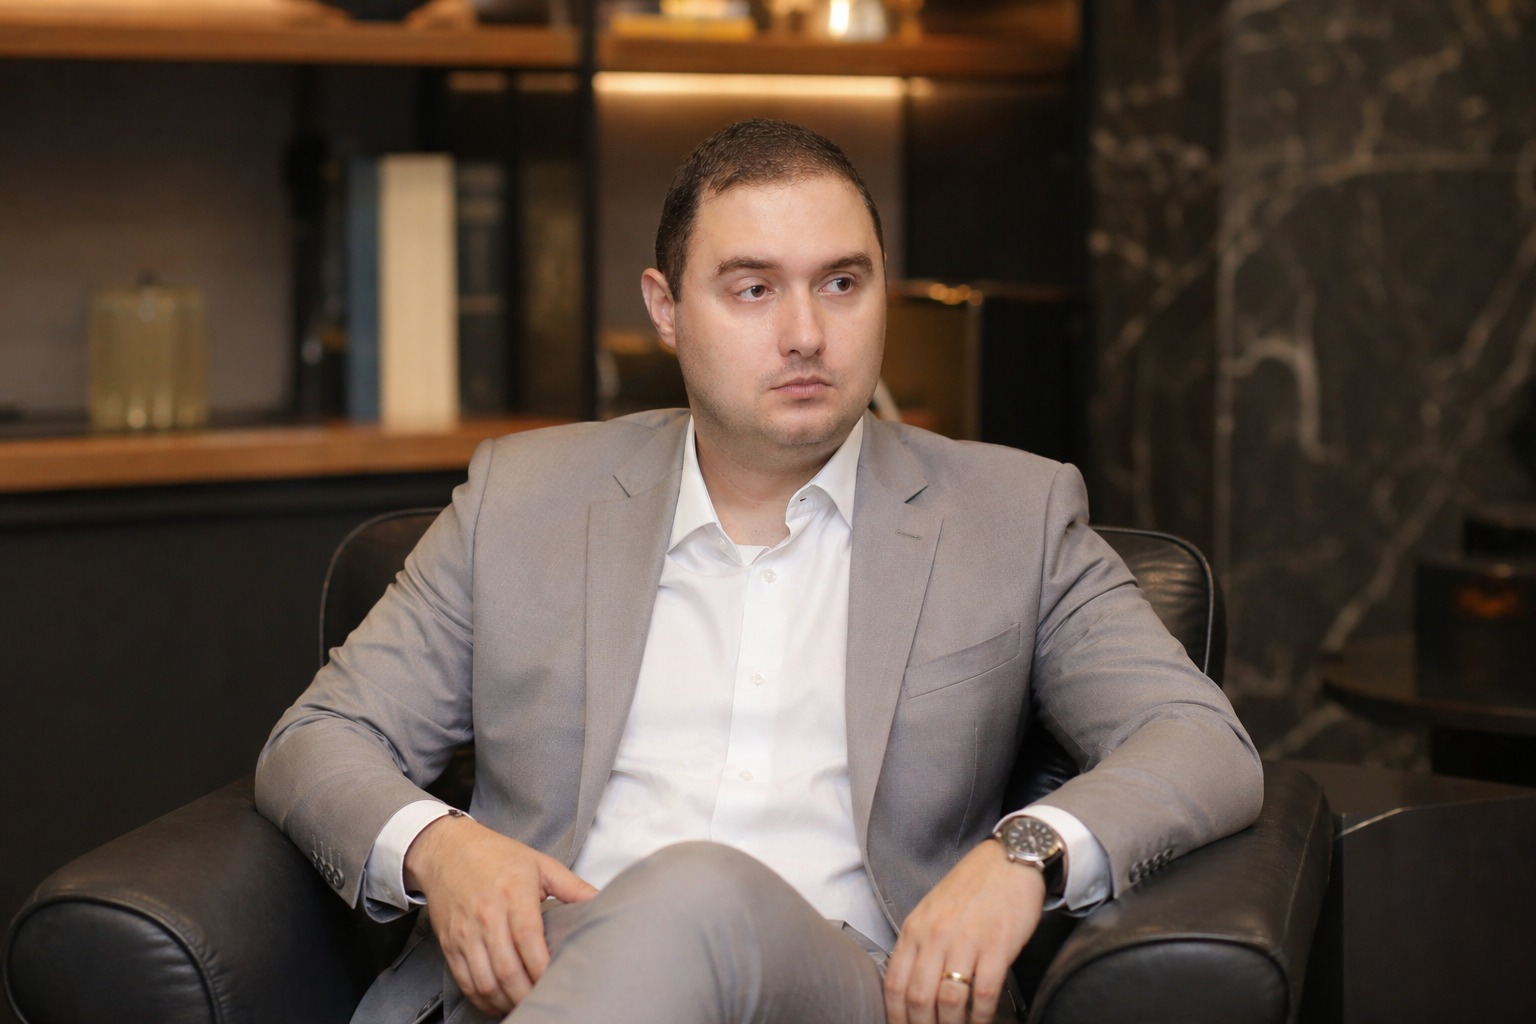
Sócio fundador do Falchet e Marques Sociedade de Advogados (OAB/SP 344.334). Pós-graduado em Direito das Sucessões (PUC-Campinas) e em Direito Empresarial (FGV). Atua em planejamento sucessório, holdings e sucessão de empresas. O conteúdo desta página acompanha a palestra sobre Reforma Tributária e planejamento sucessório apresentada em parceria com a ABL Advogados.
Conhecer Renato FalchetQuer entender como isso se aplica ao seu caso?
Esta página explica a regra geral. A aplicação a uma família ou a uma empresa concreta depende de análise individual, com os números de cada um. Para conversar sobre o seu caso, fale com o Falchet e Marques pelo canal que preferir.
Av. Paulista, 2.421, 1º andar, Bela Vista, São Paulo/SP
(11) 4560-6652
contato@falchetmarques.com.br
Outras formas de contato
Conteúdo informativo, nos termos do Provimento 205/2021 do Conselho Federal da OAB. A lei está em transição. Esta página não substitui a análise do caso concreto.