Multa e prazo do inventário em São Paulo
O prazo para iniciar o inventário não se confunde com o prazo para pagar o ITCMD. Em São Paulo, o atraso pode gerar consequências diferentes: explicamos quais datas e documentos precisam ser conferidos.
5,0 · 18 avaliações no GoogleSão regras distintas. O prazo processual vem do art. 611 do CPC: o inventário deve ser instaurado em 2 meses da abertura da sucessão e concluído nos 12 seguintes, com possibilidade de prorrogação judicial. A regra fiscal do art. 21, I, da Lei paulista 10.705/2000 prevê multa de 10% do ITCMD se o inventário não for requerido em 60 dias, elevada a 20% após 180 dias. Prorrogar o prazo processual não afasta automaticamente essa multa. O pagamento do imposto tem prazos próprios.
Onde o prazo costuma pegar.
- Prazo dos 60 dias correndoIdentificamos os documentos e o requerimento adequado para iniciar a tempo. Uma consulta informal não equivale à abertura do inventário.
- Prazo já perdidoConferimos as datas, apuramos imposto e multa aplicáveis e organizamos os próximos passos. O atraso não impede o inventário.
- Multa cobrada e contestávelNem toda cobrança está correta. Conferimos base de cálculo, avaliação dos bens e o enquadramento aplicado.
- Herdeiro que não colaboraUm herdeiro legitimado pode pedir a abertura judicial sem aguardar que todos assinem a partilha.
- Dúvida sobre isençãoImóvel de residência e único imóvel transmitido têm hipóteses de isenção diferentes, com limites em UFESP e requisitos cumulativos.
- Escolha entre cartório e JustiçaO consenso permite avaliar a via notarial, observados os requisitos. A Resolução CNJ 571/2024 admite certos casos com menor ou incapaz, com salvaguardas próprias.
Quanto a demora custa, em números.
A multa do art. 21, I, incide sobre o valor do imposto, não diretamente sobre o patrimônio. A alíquota paulista vigente do ITCMD é de 4% (art. 16 da Lei 10.705/2000). Exemplo ilustrativo: com ITCMD de R$ 40 mil, a multa de 10% acrescenta R$ 4 mil; a de 20%, R$ 8 mil. Os percentuais de 10% e 20% não se somam. O atraso no pagamento pode gerar outros encargos.
O pagamento é uma obrigação distinta. O art. 17 prevê 30 dias após a decisão homologatória do cálculo ou o despacho que determinar o pagamento, com limite geral de 180 dias da abertura da sucessão, ressalvada prorrogação judicial por motivo justo. O atraso pode gerar juros e penalidades cabíveis; essa exceção não se confunde com a multa de abertura tardia. A Súmula 542 do STF reconhece a constitucionalidade da multa estadual pelo atraso no início ou na conclusão do inventário, mas não valida qualquer cobrança concreta.
Na legislação paulista consultada em 5 de setembro de 2026, a alíquota permanece em 4%. Uma mudança para faixas progressivas exige verificar a lei aplicável, sua vigência e as regras temporais. Projeto de lei não altera sozinho o imposto nem significa que toda herança será tributada a 8%.
Como conduzimos o caso.
- Levantamento do que existeRevisamos bens, dívidas, herdeiros, regime de bens e testamento para avaliar a via e as obrigações, sem garantir o menor custo em todos os casos.
- Requerimento adequadoReunimos os documentos essenciais e verificamos qual ato comprova o início em cada via. Pendências documentais podem ser supridas quando o procedimento permitir.
- Cálculo do ITCMD e das isençõesAvaliação dos bens, faixas de isenção em UFESPs e conferência da base de cálculo antes de qualquer recolhimento.
- Escolha da viaCom consenso e requisitos cumpridos, avaliamos cartório; havendo litígio, a via judicial. Com menor ou incapaz, exige-se parte ideal de cada bem, manifestação favorável do MP e as demais cautelas do art. 12-A da Resolução CNJ 35. A Resolução CNJ 695/2026 dispensa a apresentação antecipada do comprovante de ITCMD para lavrar a escritura, mas não extingue nem adia obrigações fiscais. A SEFAZ-SP mantém sua orientação de recolhimento prévio e exige comunicação em 5 dias quando a escritura é lavrada sem pagamento.
- Partilha e formalizaçãoA herança se transmite na morte. O inventário identifica e formaliza os direitos por documento judicial ou escritura, seguido dos registros e das atualizações cabíveis.
O que trazer para a primeira conversa.
Documentos que aceleram a análise
Para avaliar os prazos, precisamos das datas e dos documentos disponíveis. Traga o que tiver; indicaremos o que falta.
- Certidão de óbito
- Documentos pessoais do falecido e dos herdeiros
- Certidão de casamento e pacto antenupcial, se houver
- Matrículas atualizadas dos imóveis
- IPTU e valor venal dos imóveis
- Extratos, aplicações e saldos bancários
- Documento dos veículos e participações societárias
- Testamento, se existir
Triagem inicial do caso e proposta apresentada por escrito. Conteúdo informativo, nos termos do Provimento 205/2021 da OAB — não substitui a avaliação do caso concreto.
O que dizem no Google.
“Desde o início, fui atendida de maneira excepcional. A equipe é atenciosa e explica cada passo.”
Amanda M. · Google“Excelentes profissionais, altamente qualificados. Ressalto o profissionalismo, o atendimento e a honestidade.”
Rita G. · Google“Muito educado, paciente, sempre com respostas precisas e certeiras. Indico sem pontos negativos!”
Thais T. · GoogleAvaliações reais de clientes publicadas no Google.
Quem responde pela área.
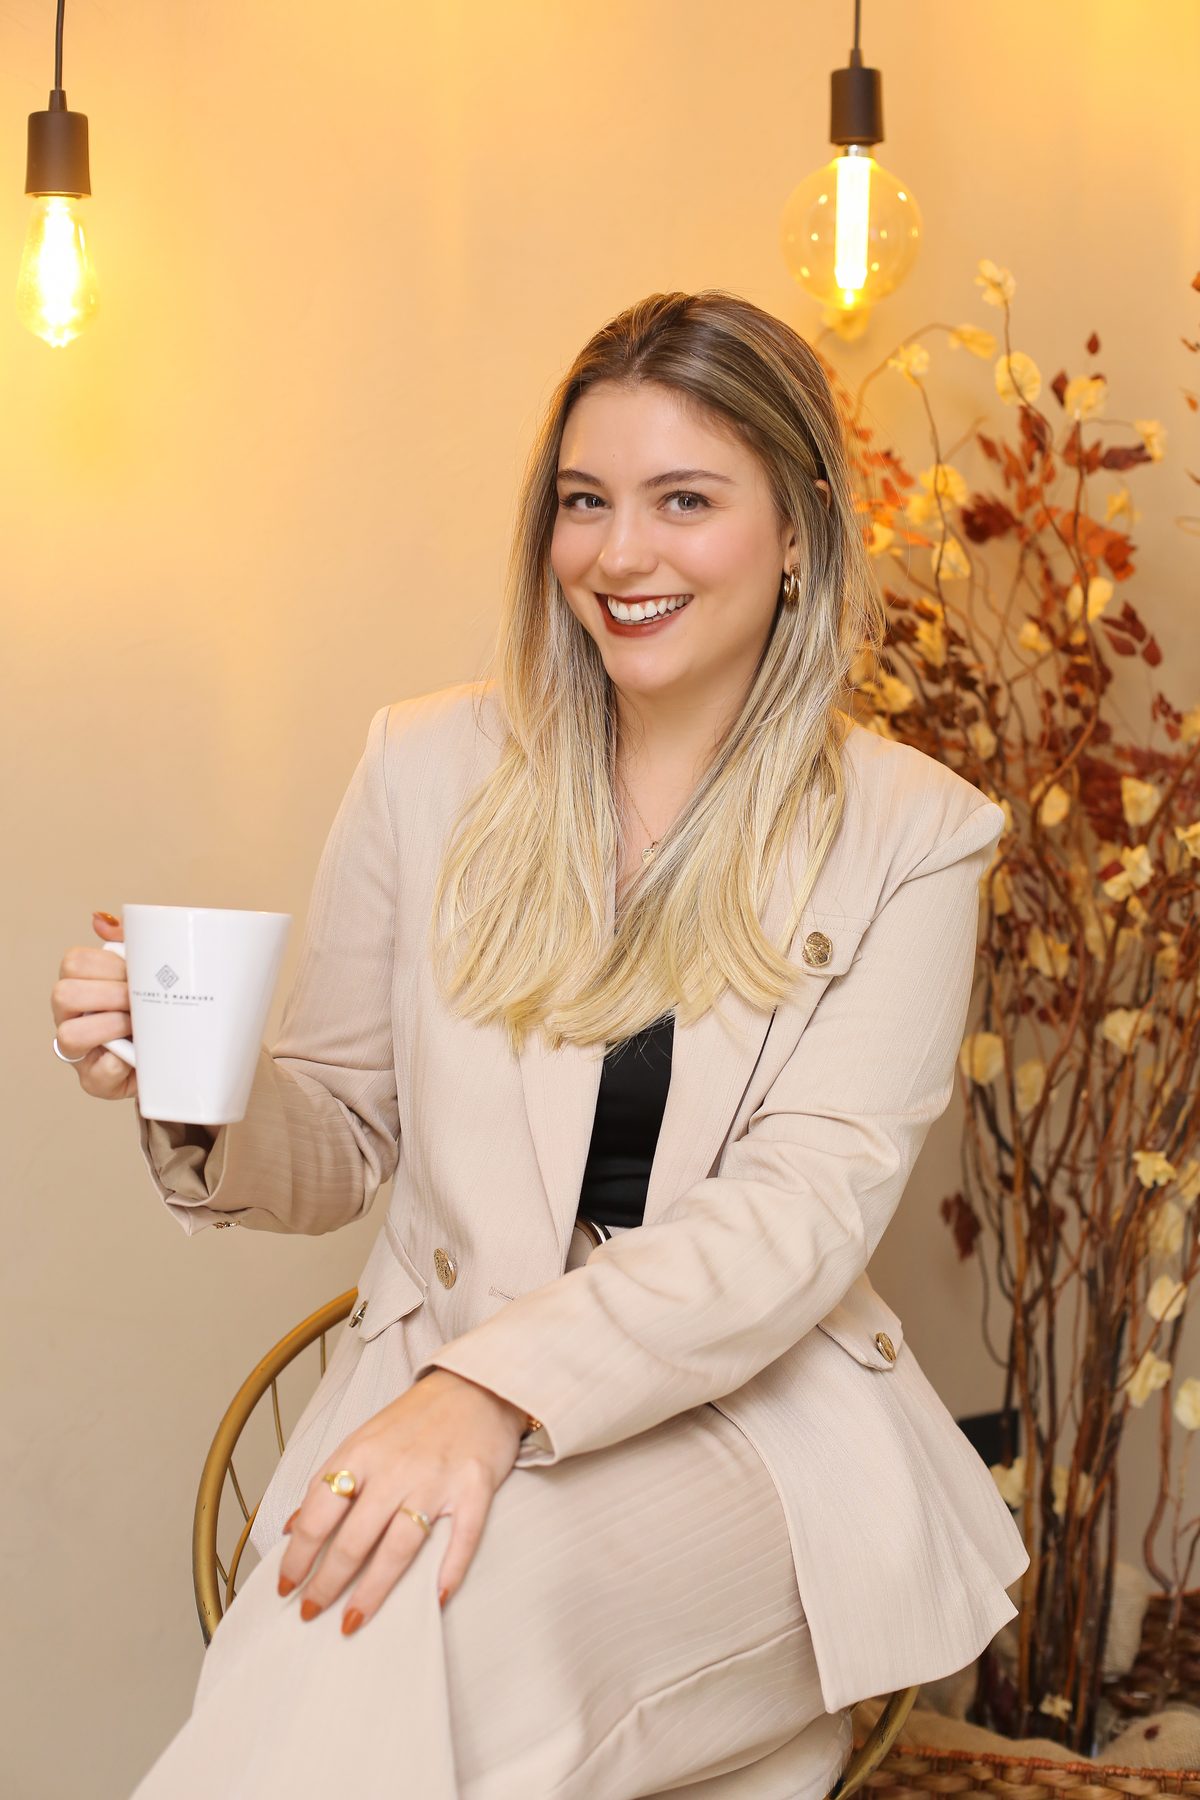
Sócia responsável pela área imobiliária e por inventários (OAB/SP 428.777). Pós-graduada em Direito Imobiliário pela PUC/SP e em Direito das Sucessões pela PUC-Campinas. Medalha Notário Luiz Gama (Câmara de Santo André).
Conhecer Letícia MarquesArtigos que aprofundam o tema.
Perguntas comuns.
Qual é o prazo para abrir o inventário em São Paulo?
O art. 611 do CPC prevê dois meses desde a abertura da sucessão para instaurar o processo e os 12 meses seguintes para concluí-lo, admitindo prorrogação judicial. A multa paulista tem outra regra: o art. 21, I, da Lei 10.705/2000 exige requerimento em 60 dias da abertura da sucessão. Dois meses não se convertem automaticamente em 60 dias.
Qual o valor da multa do inventário após 60 dias?
A Lei paulista 10.705/2000 prevê 10% do ITCMD quando o inventário não é requerido em até 60 dias da abertura da sucessão, e 20% quando se ultrapassam 180 dias. A multa incide sobre o imposto, não sobre o patrimônio total. Os percentuais de 10% e 20% não são cumulativos.
Como se calcula a multa de inventário atrasado?
Primeiro se apura o ITCMD conforme os bens transmitidos, a base tributável, as isenções e a alíquota aplicável. Depois incidem 10% ou 20%, conforme as datas. A calculadora fornece estimativa, sem substituir a declaração, a análise da cobrança ou outros encargos por pagamento tardio.
Já passei do prazo. Ainda vale abrir agora?
Sim. O atraso não impede o inventário e pode aumentar seus custos. Além da multa pelo requerimento tardio, devem ser examinados os prazos de pagamento do art. 17, suas exceções e os possíveis juros e penalidades. Abrir agora não elimina uma multa já devida.
Dá para discutir a multa?
A cobrança pode ser revista por erro de datas, cálculo, base tributável ou aplicação da lei, entre outros fundamentos pertinentes. A Súmula 542 do STF admite a constitucionalidade da multa pelo atraso: não basta alegar que toda multa dessa natureza é inconstitucional. A revisão também não garante redução do valor.
O ITCMD em São Paulo vai subir para 8%?
A Lei paulista 10.705/2000 consultada em 5 de setembro de 2026 mantém a alíquota de 4%. A aplicação de faixas progressivas depende da legislação vigente e de suas regras temporais; proposta ou notícia não altera por si só o cálculo. Não se deve anunciar uma escala de 2% a 8% como vigente, nem afirmar que toda herança pagará o máximo.
Vocês atendem herdeiros fora de São Paulo?
Sim. Avaliamos a competência judicial e a via notarial conforme o domicílio do falecido, os bens e as regras aplicáveis. O domicílio não resolve sozinho todos os casos, especialmente os internacionais. Podemos organizar reuniões por vídeo e representação ou assinatura eletrônica quando o ato permitir.
Há quantos dias foi o falecimento?
Informe a data do falecimento e se já houve requerimento formal. Avaliaremos os prazos, a via e os documentos. Uma consulta ou agendamento não substitui a abertura do inventário.